
La taxe foncière en République dominicaine est de un pour cent par an, et elle ne s'applique qu'à la valeur au-delà d'un seuil d'exonération fixé à RD$10,695,494 pour 2026, soit un peu plus de US$173,000. Une grande partie des appartements de notre portefeuille à Las Terrenas se situe sous ce seuil et ne paie rien du tout. Une villa en bord de mer paie quelques milliers de dollars par an. Les coûts qui pèsent vraiment sur une transaction se trouvent ailleurs : à l'achat et à la revente.
Ce guide s'adresse aux deux profils qui nous interrogent le plus souvent : l'acheteur européen ou nord-américain qui envisage une résidence secondaire sur la péninsule de Samaná, et le propriétaire qui a déjà signé et veut savoir ce qui l'attend en mars. Il couvre l'IPI annuel, la taxe de mutation de trois pour cent, la réforme de juin 2026 que la plupart des guides en anglais n'ont pas encore intégrée, et les exonérations qui effacent discrètement la facture de nombreux propriétaires.
L'essentiel
L'IPI, la taxe foncière annuelle, représente 1 % de la valeur cumulée de vos biens immobiliers en République dominicaine au-delà de RD$10,695,494 pour 2026. Ce seuil est réindexé sur l'inflation chaque janvier.
Au taux de référence de la Banque centrale d'octobre 2026, ce seuil équivaut à environ US$173,000. Il appartient au propriétaire et non au bien, et les sociétés n'y ont pas droit.
L'acheteur paie une seule fois une taxe de mutation immobilière de 3 %, calculée sur le montant le plus élevé entre le prix convenu et l'évaluation de la DGII.
Depuis juin 2026, un particulier qui vend un bien immobilier en République dominicaine paie 10 % sur la plus-value. Les sociétés paient toujours 27 %.
L'IPI se règle en deux échéances égales, le 11 mars et le 11 septembre, et la déclaration annuelle se dépose dans les 60 premiers jours de l'année.
Comment fonctionne la taxe foncière dominicaine
La taxe s'appelle IPI, pour Impuesto al Patrimonio Inmobiliario. Elle est perçue au niveau national par la DGII, l'administration fiscale, et non par la mairie : le taux à Las Terrenas est donc identique à celui de Saint-Domingue. Pas de taux municipal à consulter, ni d'évaluateur local avec qui discuter.
Deux particularités la distinguent de la taxe foncière aux États-Unis, au Canada ou en France, et toutes deux surprennent les propriétaires étrangers.
L'exonération vous appartient, pas à la maison
La DGII additionne tous les biens que vous possédez dans le pays et n'applique le seuil qu'une seule fois. Avec trois appartements à US$90,000 chacun, vous n'avez pas trois exonérations mais une seule, et les US$270,000 cumulés sont évalués comme un seul patrimoine. Si vous achetez via une société dominicaine, le seuil ne s'applique pas du tout : la société paie 1 % dès le premier peso. Ce seul détail tranche la question « nom propre ou société » pour beaucoup d'acheteurs de résidence secondaire, plus nettement que les arguments sur la responsabilité.
La valeur retenue par la DGII n'est pas votre prix d'achat
L'IPI est calculé sur l'évaluation de la DGII, et non sur le montant inscrit dans votre acte. Ces évaluations sont généralement inférieures au marché, parfois nettement, ce qui explique pourquoi les propriétaires qui font le calcul sur leur prix d'achat surestiment souvent la facture. La logique s'inverse à la signature, où la taxe de mutation est calculée sur le plus élevé des deux montants.
Combien coûte l'IPI pour un appartement ou une villa à Las Terrenas
Les prix affichés donnent un plafond utile pour le calcul. Les chiffres publiés par Diario Libre en septembre 2026, tirés de l'analyse d'Ubikala sur les annonces actives, situent la médiane de Las Terrenas autour de US$2,225 par mètre carré en août 2026, avec Punta Bonita autour de US$2,951, El Portillo autour de US$2,621 et Las Ballenas autour de US$2,350. Ce sont des prix affichés, non des prix de vente.
Voici trois achats types, à environ RD$61.7 pour un dollar.
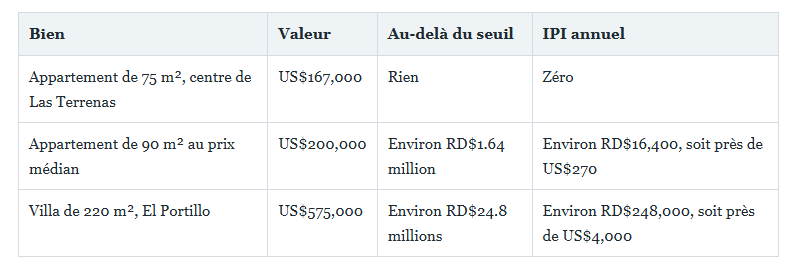
Chacun de ces cas suppose que la DGII évalue le bien à sa pleine valeur de marché. C'est souvent faux, si bien que la facture réelle tend à être inférieure à ces chiffres, et non supérieure. La deuxième ligne est celle que la plupart des acheteurs reconnaissent : un deux-chambres bien situé en ville, pour une taxe annuelle d'environ US$135 par échéance.
La taxe de mutation de trois pour cent à la signature
L'acheteur paie une seule fois la taxe de mutation immobilière de 3 %, au moment du transfert du titre au Registre. Elle est calculée sur le montant le plus élevé entre le prix convenu et l'évaluation de la DGII : inscrire un prix inférieur au marché dans le contrat ne la réduit donc pas, et dans une zone récemment réévaluée, elle peut même augmenter.
Sur l'appartement de US$200,000 cité plus haut, cela représente US$6,000. Sur la villa de US$575,000, US$17,250. Pour la plupart des acheteurs, c'est de loin la taxe la plus importante de la transaction, et mieux vaut l'intégrer à l'offre que la découvrir à la signature.
La réforme de juin 2026 n'y a pas touché. L'analyse publiée par Pellerano & Herrera, cabinet d'avocats dominicain, est explicite : la loi 30-26 n'a pas modifié la taxe de mutation de 3 %, qui reste un coût réel sauf si CONFOTUR ou un autre régime spécial s'applique.
Ce que la loi 30-26 a changé en juin 2026
Le changement le plus important pour les propriétaires est arrivé en juin 2026, et la plupart des guides en anglais qui se positionnent encore sur ce sujet ne l'ont pas intégré. La loi 30-26 a fixé le taux forfaitaire de 10 % sur la plus-value mentionné plus haut lorsqu'un particulier vend un bien immobilier dominicain. Les sociétés continuent de payer 27 %, une raison de plus de réfléchir à la structure de détention avant de signer plutôt qu'après.
Les allègements qui l'accompagnent
En présentant la loi aux chefs d'entreprise de Santiago, le directeur de la DGII a exposé les principaux allègements liés au nouveau taux : une exonération pour la résidence principale, la possibilité de réinvestir le produit de la vente dans une autre résidence principale sous six mois, et une exonération pour les vendeurs de plus de 65 ans. La même présentation a confirmé que la taxe sur les opérations hypothécaires passe à 1 % en 2027 et disparaît à partir de 2028.
Il manque encore une pièce
La loi a fixé le taux sans préciser la méthode. Le règlement d'application n'a pas encore défini le calcul de l'assiette, ni si l'ajustement pour inflation de l'article 289 du Code des impôts s'applique au nouveau régime de 10 %. En attendant, l'exposition d'un vendeur est une fourchette et non un chiffre. Si vous achetez à un particulier, cette incertitude doit entrer dans la négociation du prix, car elle se trouve de son côté de la table.
Qui paie moins, et qui ne paie rien
Quatre catégories bénéficient d'un allègement, et la DGII les énumère clairement.
Les propriétaires dont le patrimoine immobilier cumulé dans le pays est égal ou inférieur au seuil ne paient rien.
Le logement d'une personne de 65 ans ou plus est exclu, à condition que ce soit son seul bien immobilier dans le pays.
Les retraités et rentiers vivant de revenus de source étrangère paient la moitié, au titre du régime d'incitations de la loi 171-07.
Les terrains ruraux, et les améliorations agricoles qui y sont construites, sont totalement hors du champ de la taxe.
La règle des plus de 65 ans est plus étroite qu'il n'y paraît, car un second bien n'importe où dans le pays l'annule. Elle réserve aussi de bonnes surprises : des propriétaires retraités qui avaient budgété une taxe annuelle se sont présentés à un guichet de la DGII pour apprendre que leur unique logement les place totalement hors du champ de la taxe. Mieux vaut vérifier avant de mettre de l'argent de côté.
CONFOTUR, et ses limites
CONFOTUR est le cadre d'incitations touristiques créé par la loi 158-01. Le ministère du Tourisme fixe la durée d'exonération à 15 ans à compter de l'achèvement de la construction et de l'équipement. Pour un acheteur dans un projet certifié, cela signifie aucune taxe de mutation à l'achat et aucun IPI tant que le délai court. À Las Terrenas, une part importante des constructions neuves en bénéficie.
Trois points à connaître avant de le considérer comme une simple remise. Le délai commence à l'achèvement du projet, et non à votre achat : un logement dans un immeuble terminé en 2021 vous laisse ce qui reste du délai, et non quinze nouvelles années. L'exonération de la taxe de mutation s'applique à la première vente, ce qui fait de la revente d'un bien CONFOTUR une mutation ordinaire. Enfin, la loi 30-26 a ajouté une restriction au cumul d'incitations portant sur la même activité, le même investissement ou la même opération, sans définir ces termes ; l'analyse de Pellerano & Herrera citée plus haut désigne les projets à usage mixte comme le terrain où cela sera probablement mis à l'épreuve.
Voici ce qu'il est contraire à notre propre intérêt de dire. CONFOTUR est une bonne raison de préférer un bien à un autre au même prix. C'est une mauvaise raison de payer plus cher un appartement moins bon. Sur l'appartement de US$200,000 cité plus haut, l'économie d'IPI est d'environ US$270 par an, soit environ US$4,000 sur quinze années complètes. Si le bien certifié coûte US$15,000 de plus et est mal orienté, l'exonération ne comble pas l'écart. L'économie sur la taxe de mutation est la part la plus importante, et sur ce même appartement elle représente US$6,000 en une fois. Évaluez d'abord l'emplacement, puis comptez l'exonération.
Revenus locatifs et la retenue que les propriétaires oublient
Si vous louez le bien sans être résident fiscal dominicain, un second impôt entre en jeu. Les revenus de source dominicaine versés à l'étranger à des non-résidents sont en général soumis à une retenue de 27 %, selon le guide juridique cité plus haut, les intérêts étant retenus à 10 %. Elle s'applique sur le montant brut et non sur le bénéfice après charges, et c'est ce qui la rend lourde.
La location courte durée relève aussi de l'ITBIS, la TVA dominicaine, que le résumé de PwC cité plus haut fixe à 18 % sur les services concernés. Les propriétaires qui louent régulièrement finissent souvent par détenir le bien via une société dominicaine pour pouvoir déduire la gestion, l'entretien et l'amortissement, puis découvrent que la société n'a pas d'exonération d'IPI et paie 1 % dès le premier peso. Aucune structure n'est gagnante sur les deux tableaux. Choisissez celle qui correspond à l'usage réel du bien, pas celle qui paraît la meilleure sur une seule ligne d'un tableur.
Paiement de l'IPI, échéances et retards
La déclaration d'IPI doit être déposée dans les 60 premiers jours de l'année, et la taxe se règle en deux échéances égales, le 11 mars et le 11 septembre, comme indiqué plus haut. Le paiement s'effectue via l'Oficina Virtual de la DGII ou en personne dans n'importe quelle administration locale.
La plupart des propriétaires non résidents confient tout à leur avocat ou à leur gestionnaire et vérifient les reçus une fois par an. Cela fonctionne, à condition que quelqu'un les vérifie vraiment. Un retard de paiement entraîne les majorations et intérêts compensatoires prévus par le Code des impôts, et la dette suit le titre et non le propriétaire. C'est là que l'agacement devient un problème : l'avocat de l'acheteur la découvre lors des vérifications préalables et la vente est bloquée jusqu'à son règlement.
Comparaison avec les autres destinations des Caraïbes
Face aux marchés qu'un acheteur de résidence secondaire compare généralement à Samaná, la République dominicaine se situe dans le bas de la fourchette pour le coût de détention et dans le haut pour le coût d'acquisition.
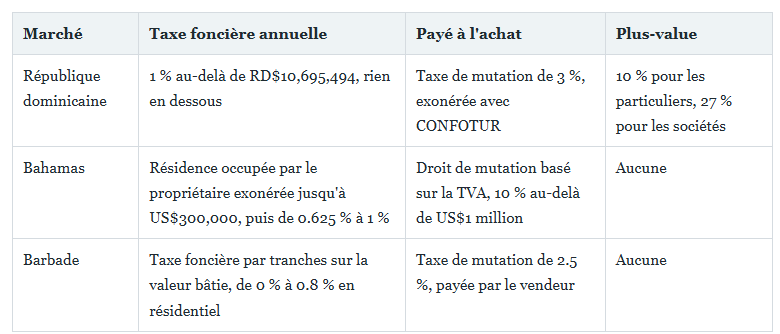
Les tranches et le droit de mutation des Bahamas sont détaillés dans ce guide sur la fiscalité immobilière aux Bahamas, et la taxe foncière de la Barbade ainsi que l'absence d'impôt sur la plus-value dans ce résumé sur la taxe foncière à la Barbade.
Deux différences comptent pour une résidence secondaire entre US$200,000 et US$600,000. Le seuil dominicain est élevé par rapport aux prix locaux : un appartement de milieu de gamme à Las Terrenas ne paie souvent rien chaque année, alors qu'un bien comparable aux Bahamas ou à la Barbade paie quelque chose tous les ans. En contrepartie, la République dominicaine prélève sur l'acheteur la totalité des 3 % à la signature, sauf si le bien est certifié CONFOTUR, auquel cas elle ne prélève rien.
Questions fréquentes
Paie-t-on une taxe foncière en République dominicaine ?
Oui, mais seulement au-delà d'un seuil. Les particuliers paient 1 % par an sur la valeur cumulée, selon l'évaluation de la DGII, de leurs biens dans le pays au-delà de RD$10,695,494 pour 2026. En dessous, la facture annuelle est nulle. Les propriétaires étrangers paient le même taux que les Dominicains, sans majoration pour les non-résidents.
À combien s'élève la taxe foncière en République dominicaine ?
Pour un appartement de US$200,000 à Las Terrenas, environ US$270 par an si la DGII l'évalue à sa pleine valeur de marché. Pour une villa de US$575,000 à El Portillo, environ US$4,000. Pour tout bien évalué sous le seuil, rien. Ce sont des plafonds, car les évaluations de la DGII sont généralement inférieures au marché.
Comment la taxe foncière est-elle calculée en République dominicaine ?
Additionnez la valeur évaluée par la DGII de tous les biens que vous possédez dans le pays, soustrayez le seuil de RD$10,695,494 et prenez 1 % du reste. Le résultat est divisé en deux échéances égales. Une société n'a pas de seuil et paie 1 % sur la valeur totale.
Comment payer la taxe foncière en République dominicaine ?
Déposez la déclaration d'IPI dans les 60 premiers jours de l'année, puis payez via l'Oficina Virtual de la DGII ou dans un bureau local de la DGII. La première échéance tombe le 11 mars et la seconde le 11 septembre. La plupart des propriétaires non résidents délèguent la déclaration à leur avocat ou à leur gestionnaire et conservent les reçus pour la future revente.
Existe-t-il des exonérations ou réductions de taxe foncière en République dominicaine ?
Oui, quatre. Les biens évalués au seuil ou en dessous ne paient rien. Le logement unique d'une personne de 65 ans ou plus est exclu. Les retraités et rentiers aux revenus de source étrangère paient la moitié. Les terrains ruraux et les améliorations agricoles sont hors du champ de la taxe. Par ailleurs, les biens certifiés CONFOTUR ne paient pas d'IPI pendant leur période d'exonération.
Comment le système dominicain se compare-t-il aux autres pays des Caraïbes ?
Le taux de base est du même ordre qu'aux Bahamas et à la Barbade, mais le seuil dominicain est généreux par rapport aux prix locaux : un appartement de milieu de gamme ne paie souvent rien, alors qu'un bien comparable ailleurs paie quelque chose chaque année. Les différences apparaissent plutôt aux deux extrémités de la transaction. La République dominicaine prélève 3 % à la signature, et la Barbade n'impose pas du tout la plus-value.
Le chiffre à vérifier avant de craquer pour la vue
La taxe foncière dominicaine décide rarement si un achat a du sens. C'est 1 % par an au-delà d'un seuil que beaucoup d'appartements de Las Terrenas n'atteignent jamais, et les montants qui font vraiment bouger une transaction se situent à l'achat et à la revente. Le chiffre à vérifier pour un bien précis est l'évaluation de la DGII, car elle détermine à la fois la taxe annuelle et les 3 % à la signature, et c'est le seul chiffre qu'aucune annonce ne vous montre.
Parlons-en
Téléphone+1 829 707 0999
E-mail[email protected]
BureauSector La Bonita, Calle José Antonio Martínez, à côté du Mosquito Boutique Hotel, Las Terrenas 32000, Samaná
HorairesDu lundi au dimanche, de 9 h à 17 h